Pocas situaciones generan tantas dudas como recibir una factura del agua disparada o ver una mancha en el techo de casa por una fuga: ¿quién paga ahora todo esto?. La respuesta corta —y honesta— es: depende. Depende de dónde esté la fuga, quién sea el dueño de la instalación, qué tipo de seguro tengas y qué responsabilidades tenga la comunidad. En esta guía te explicamos, caso por caso, quién tiene que pagar cada cosa según la legislación española vigente y la práctica habitual de las aseguradoras en 2026.
Llevamos más de una década emitiendo informes técnicos de detección para aseguradoras (Mapfre, Allianz, Mutua Madrileña, Reale, AXA, Generali, Catalana Occidente) y vemos los mismos escenarios cada semana. Vamos a cubrirlos todos.
Resumen rápido: quién paga según dónde esté la fuga
Antes de entrar en detalle, este es el esquema general que aplicamos para casi todos los casos:
- Antes del contador (red pública): paga la compañía de aguas o el ayuntamiento. No es responsabilidad tuya.
- Entre contador y llave de paso (tubería interna del edificio que te corresponde): paga el propietario de la vivienda.
- Dentro de la vivienda: paga el propietario (reparación de instalación); el seguro de hogar cubre los daños.
- Áreas comunes (bajantes, garaje, sala técnica): paga la comunidad de propietarios a través de su seguro comunitario.
- Daños a un vecino: paga la póliza de responsabilidad civil del causante (vecino de origen o comunidad).
- Vivienda nueva con defecto constructivo: paga la garantía decenal del constructor durante los primeros 10 años.
Fuga antes del contador: paga la compañía de aguas
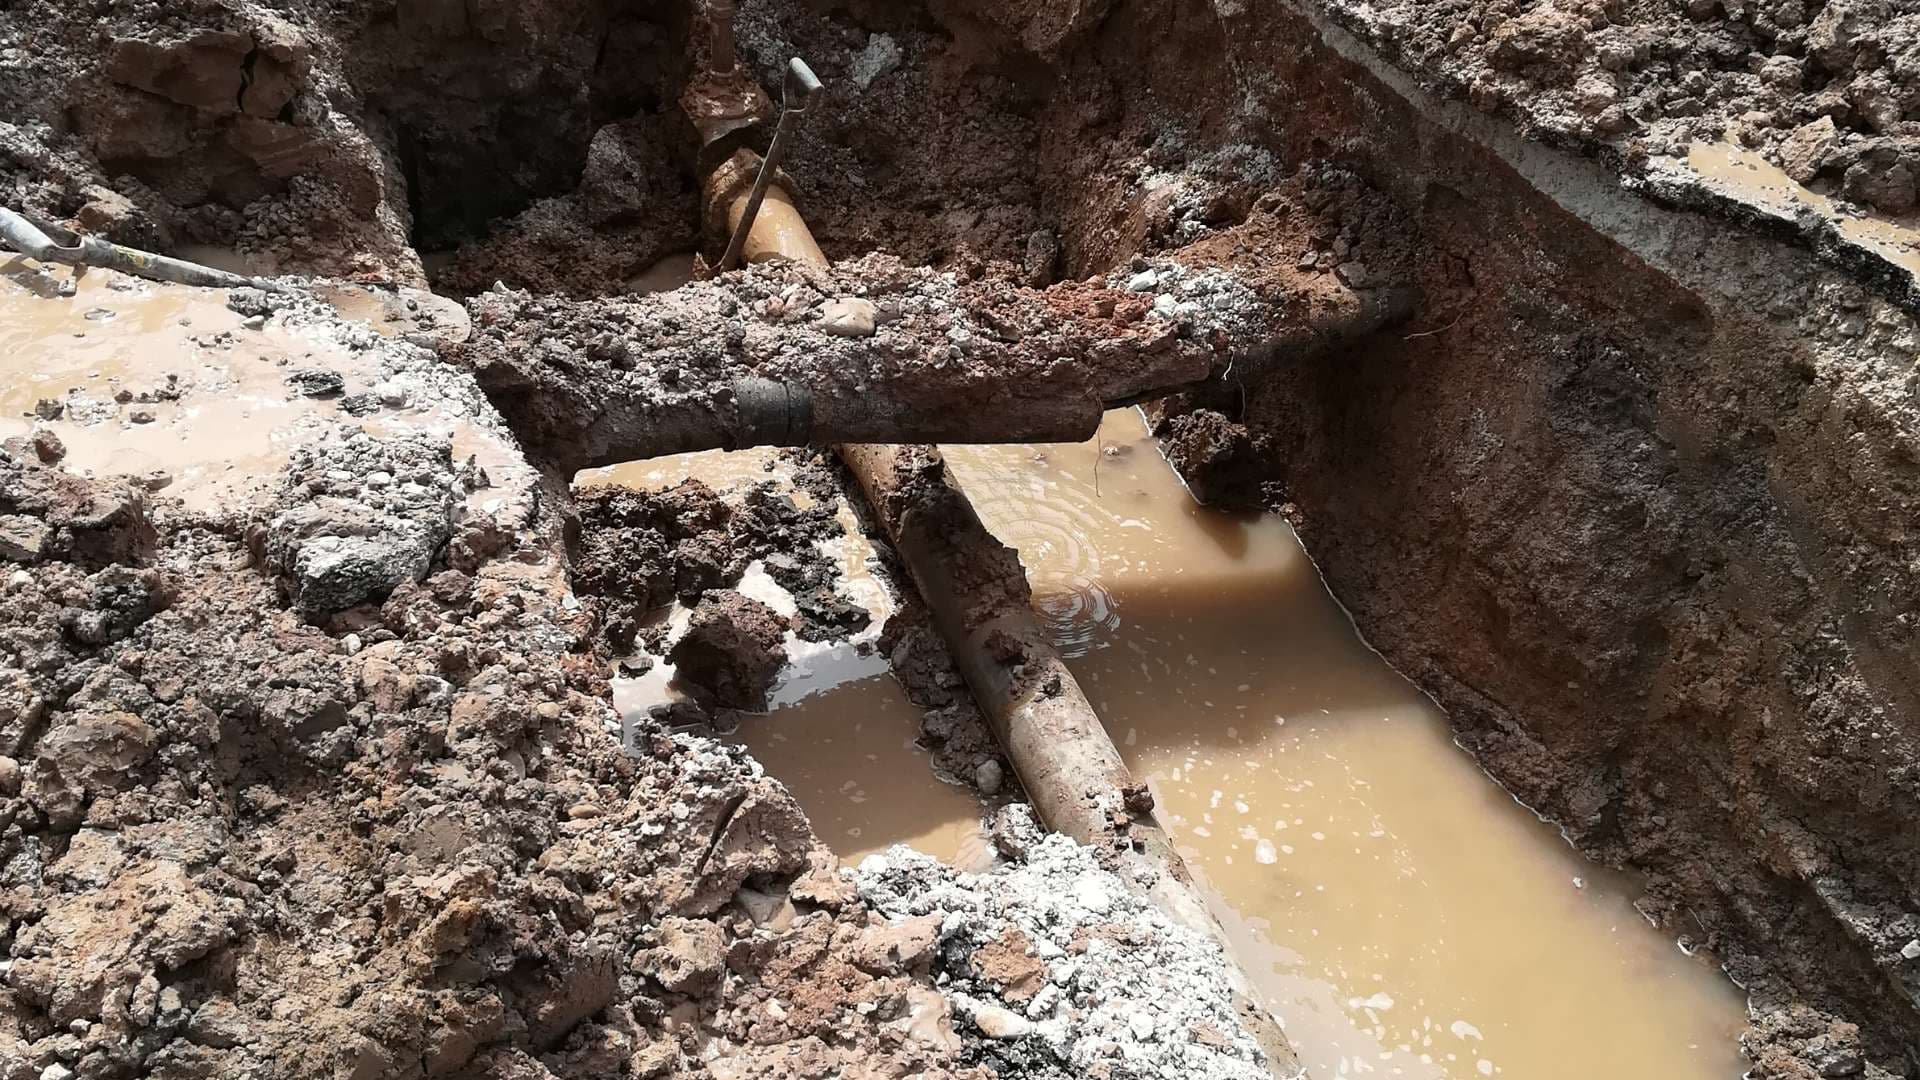
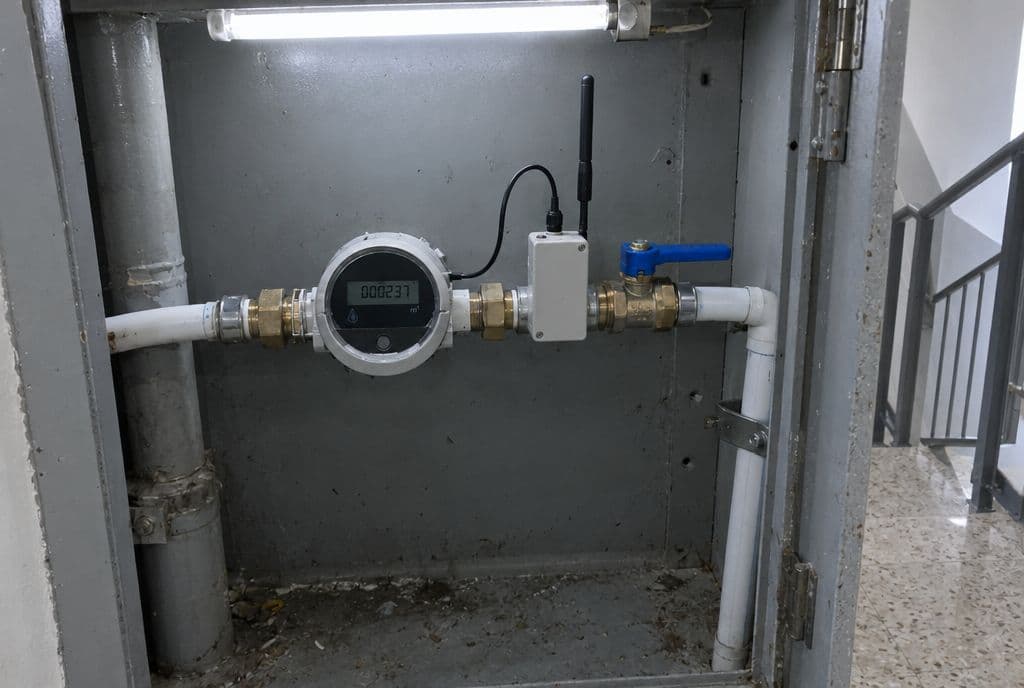
La red municipal o suministradora termina en tu contador (lo gestiona la empresa de aguas de tu municipio: Aguas de A Coruña, EMALCSA, Aguas de Galicia, etc.). Todo lo que pase antes del contador es responsabilidad pública: roturas en la acometida exterior, fugas en la calle, problemas con las llaves de la red general.
¿Cómo proceder?
- Llama al servicio de averías de tu compañía de aguas. Suelen tener un número 24 h.
- Documenta con foto y, si ves agua en la calle, marca la zona y haz una foto del aforo del contador.
- Si la fuga te ha causado daños indirectos (humedad en muro perimetral, hundimiento de acera frente a tu parcela), guarda los justificantes para reclamar.
En este escenario tú no pagas nada. Si la compañía de aguas tarda en actuar y los daños se acumulan, puedes reclamar por vía administrativa al ayuntamiento.
Entre el contador y la llave de paso: el tramo más confuso
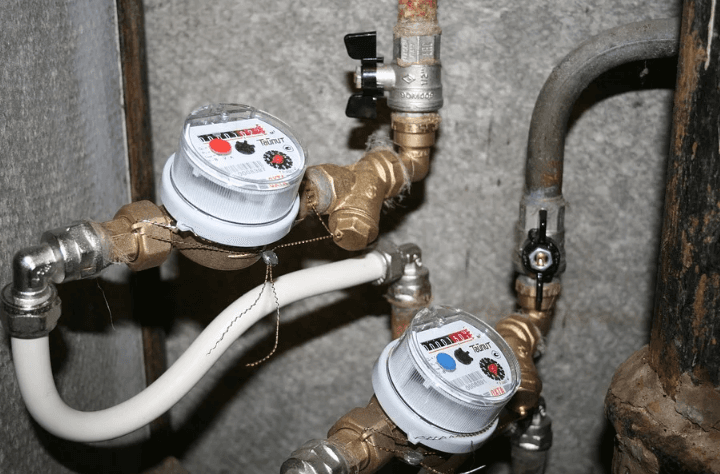
Este es el tramo donde más confusión se genera. Aunque el contador esté en una zona común del edificio (cuarto de contadores, hornacina exterior), la tubería que va del contador a la llave de paso de tu vivienda es de tu propiedad. Si esa tubería se rompe, lo pagas tú.
Por qué pasa esto: muchos contadores quedan a metros de la vivienda (especialmente en chalets, fincas con contador en valla) y ese tramo va enterrado por jardín o por pared. Lo cubrimos en detalle en esta guía específica sobre el tramo contador-llave de paso.
Fugas dentro de la vivienda: propietario o inquilino
Cuando la fuga está dentro de tu casa (entre la llave de paso general y los puntos de consumo), hay dos figuras posibles: el propietario (paga la reparación de la instalación) y el inquilino (paga el mantenimiento corriente y los daños por negligencia).
Lo que paga el propietario
El propietario asume la reparación de las instalaciones fijas:
- Tuberías generales y derivaciones (cobre, multicapa, PEX).
- Bajantes interiores del piso, sifones de obra y desagües.
- Caldera de calefacción y termo eléctrico (excepto consumibles).
- Llaves de paso generales, contadores individualizados, válvulas.
- Cisternas empotradas y mecanismos integrados en obra.
Lo que paga el inquilino
El inquilino asume el mantenimiento de uso según la Ley de Arrendamientos Urbanos:
- Cambio de grifos por desgaste de uso normal o capricho estético.
- Atascos provocados por mal uso (toallitas, restos sólidos).
- Juntas tóricas y consumibles de poca cuantía.
- Daños por descuido (no cerrar el lavabo, dejar grifo abierto al irse de viaje).
Qué paga el seguro de hogar por una fuga de agua
La pregunta más buscada en Google es «qué paga el seguro por fuga de agua» y la respuesta depende de tu póliza. Los datos sectoriales de UNESPA (Asociación Empresarial del Seguro) muestran que la mayoría de seguros de hogar estándar cubren:
- Daños por agua a tu vivienda: secado profesional, reparación de yeso, pintura, tarima, falso techo y armarios afectados.
- Daños a vecinos (responsabilidad civil): si tu fuga ha mojado al de abajo, tu seguro paga sus daños y le reclama al de él si procede.
- Mobiliario dañado: sofás, electrodomésticos, ropa, libros, según la cobertura contenido.
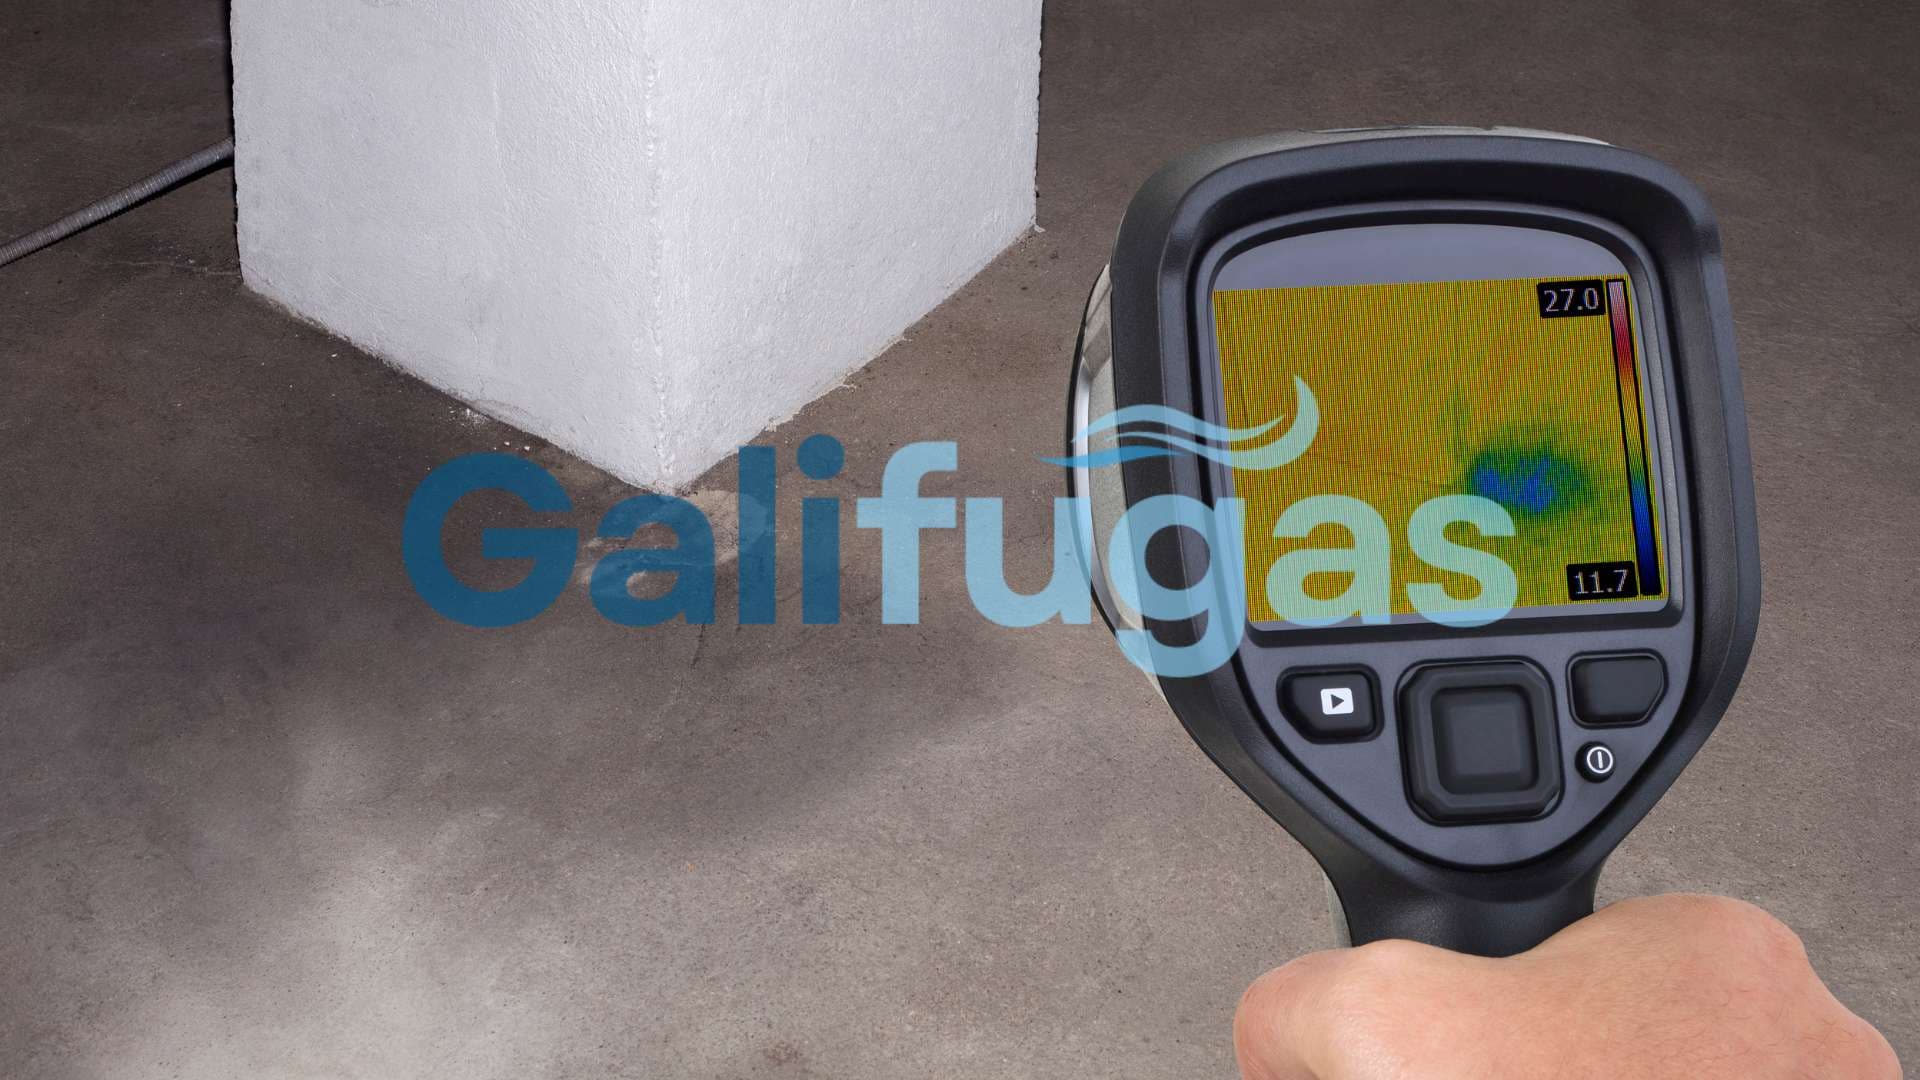
- Localización de la fuga: cada vez más pólizas cubren el coste del detector profesional(suelen mencionar "búsqueda" o "localización de averías"). Lee tu póliza o pregúntale a tu mediador.
Lo que el seguro NO suele pagar
- La reparación de la tubería original que ha causado la fuga. Eso lo pagas tú (es la causa, no el daño).
- Daños por falta de mantenimiento evidente (tubería corroída avisada años antes, calderas con revisión caducada).
- Fugas progresivas no declaradas a tiempo. Algunos seguros excluyen daños si la fuga llevaba meses y no se reportó.
- Instalaciones modificadas sin permiso o por personal no acreditado.
Fugas en áreas comunes: paga la comunidad
En comunidades de propietarios, la Ley 49/1960 de Propiedad Horizontal establece que las instalaciones generales del edificio son responsabilidad comunitaria. Esto incluye:
- Bajantes generales y montantes verticales que pasan por varias viviendas.
- Tuberías de calefacción central si las hay.
- Depósitos comunes, salas de bombas, grupos de presión.
- Cuartos de contadores, cuartos técnicos.
- Garajes, sótanos, trasteros comunes.
- Cubiertas, terrazas comunes, patios interiores.
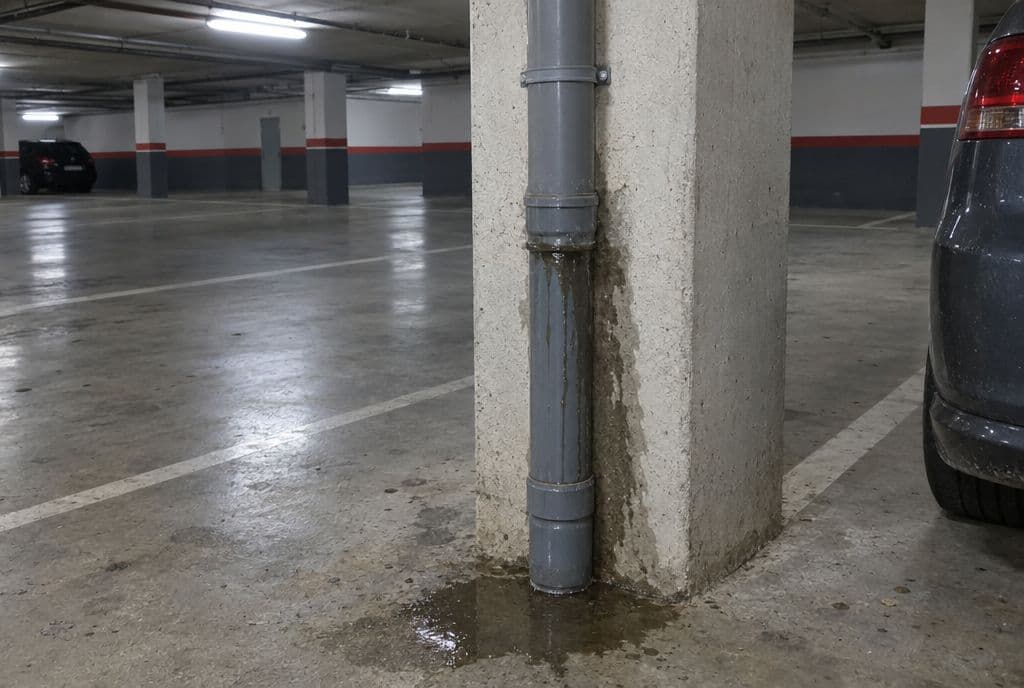
Estos daños los cubre el seguro de la comunidad. Como vecino, tu papel es avisar al administrador en cuanto detectas el problema (con foto y, si puedes, con informe técnico) y dejar constancia por escrito (email o burofax). Si la comunidad demora la reparación y a ti se te están acumulando daños, tu seguro de hogar puede adelantar los costes y reclamar después a la comunidad.
«Mi vecino no arregla la fuga que me afecta»: qué puedes hacer
Es uno de los conflictos vecinales más frecuentes. La fuga viene del piso de arriba, llevas semanas con humedad en el techo, el vecino dice que "no es suyo" o directamente no responde. Estos son los pasos:
- Comunicación amistosa. Habla con el vecino. Si te resistes, pasa al siguiente paso.
- Burofax con acuse de recibo y certificación de contenido. Manda un escrito formal al vecino dándole un plazo razonable (15-30 días) para que repare. Esto es prueba legal que vas a necesitar si llega a juicio.
- Parte a tu propio seguro de hogar. No esperes al vecino: tu seguro se hará cargo de tus daños y reclamará al del causante. Esto se llama repetición.
- Informe técnico profesional que pruebe el origen de la fuga. Sin esto, todo se queda en discusión de vecinos. Nosotros emitimos informes que sirven como prueba en aseguradoras y juzgados.
- Denuncia al administrador y junta extraordinaria. Si el vecino sigue sin actuar, lleva el tema a la junta. Si hay daño a zonas comunes (humedad en muro de carga, daños estructurales) la comunidad puede obligarle por la vía judicial.
- Procedimiento judicial civil. Como último recurso, demanda civil por daños y perjuicios. Tu informe técnico y el burofax serán pruebas clave.
Qué dice la ley española sobre fugas ocultas de agua
La legislación aplicable es básicamente esta:
- Código Civil, artículos 1907 y 1908: el propietario es responsable de los daños causados por mal estado de sus instalaciones.
- Ley 49/1960 de Propiedad Horizontal: reparte responsabilidades en comunidades entre elementos privativos y comunes.
- Ley 29/1994 de Arrendamientos Urbanos (LAU): regula qué paga propietario y qué inquilino en arrendamientos.
- Ley 50/1980 de Contrato de Seguro: obligaciones del asegurado (declarar el siniestro, colaborar con el perito) y plazos del asegurador.
- Ley 38/1999 de Ordenación de la Edificación (LOE): garantía decenal para defectos estructurales en obra nueva.
- Reglamento de la Compañía de Aguas de tu municipio: define dónde termina la red pública y empieza la privada. Pídelo a tu suministrador (en A Coruña, lo gestiona EMALCSA).
Bonificación de factura por fuga oculta
Muchas compañías de aguas y ayuntamientos contemplan bonificaciones en la factura del agua consumida por fuga oculta si presentas:
- Factura de la reparación realizada por empresa autorizada.
- Informe técnico que acredite que era una fuga oculta no detectable a simple vista.
- Solicitud presentada en plazo (suele ser 3-6 meses desde la reparación).
La bonificación habitual es la diferencia entre el consumo del periodo con fuga y el consumo medio de los últimos 12 meses. Puede suponer cientos de euros si la fuga estuvo activa varias semanas.
Vivienda nueva con defecto constructivo: garantía decenal
Si tu vivienda tiene menos de 10 años y la fuga viene de un defecto de construcción (instalación mal hecha, materiales defectuosos, ejecución no acorde a proyecto), responde la garantía decenal del constructor según la Ley 38/1999 de Ordenación de la Edificación.
Para activarla necesitas un informe pericial que acredite que se trata de defecto constructivo y no de mantenimiento. Si tu seguro decenal sigue vigente, lo gestiona él directamente. Esta vía es especialmente útil en chalets de obra nueva con problemas recurrentes de instalaciones.
Checklist práctico: qué hacer en cuanto detectas la fuga
- Para el daño primero: cierra la llave general si la fuga es activa.
- Fotografía y vídeo: documenta la situación antes de tocar nada.
- Llama a un detector profesional para localizar el origen sin obra. Esto te da el informe técnico que necesitas para todo lo demás.
- Avisa al seguro de hogar con el parte. Plazo máximo en la mayoría de pólizas: 7 días naturales.
- Si hay vecinos afectados o causantes, comunica formalmente (mejor por escrito o burofax).
- Espera al perito. Suele tardar 3-7 días. No empieces la reparación sin su aprobación salvo emergencia.
- Tramita la bonificación de factura del agua con tu compañía.
- Guarda todas las facturas hasta cobrar.
En Galifugas localizamos fugas en toda la provincia de A Coruña y comarcas próximas. Cuando trabajamos para particulares con un parte de seguro abierto, emitimos el informe en menos de 24 h y, si nos lo pides, también lo enviamos directamente al perito. Para más información, lee también la guía sobre detección de fugas en tuberías enterradas y la de fugas entre contador y llave de paso.